
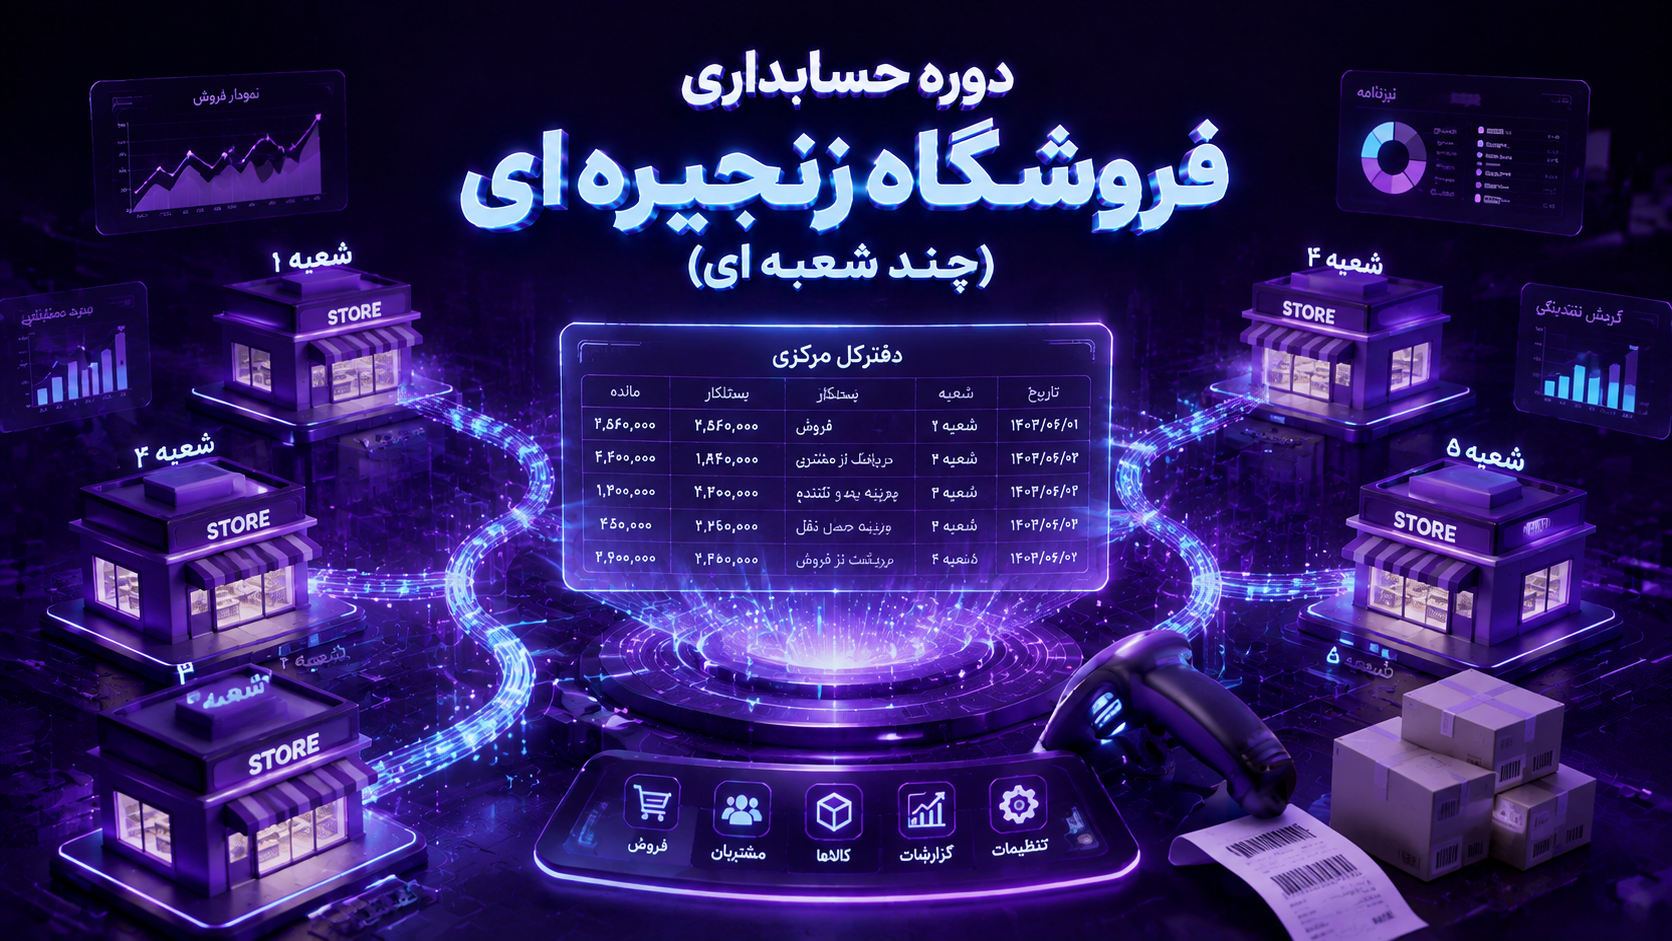
حسابداری فروشگاههای زنجیرهای و شعب؛ آموزش جامع عملیات مالی، انبار و POS
بسیاری از افراد تصور میکنند مدیریت مالی یک سوپرمارکت بزرگ یا فروشگاه زنجیرهای، صرفاً ثبت فاکتورهای خرید و فروش روزانه است. اما حسابداران حرفهای میدانند که حوزه خردهفروشی (Retail) یکی از چالشبرانگیزترین شاخههای حسابداری است.
وقتی با صدها هزار تراکنش خرد روزانه، تنوع کالایی (SKU) فوقالعاده بالا، گردش سریع اقلام فاسدشدنی، سیاستهای تخفیفاتی و پروموشنهای لحظهای، کسری و ضایعات انبار (Shrinkage) و چندین شعبه در نقاط مختلف جغرافیایی روبهرو هستید، الگوهای سنتی حسابداری پاسخگو نخواهند بود.
در این دوره تخصصی در رهسا آکادمیک، یاد میگیرید که چگونه به عنوان یک مدیر مالی یا حسابدار ارشد، ساختار مالی فروشگاههای زنجیرهای و شرکتهای چندشعبهای را از پیادهسازی کدینگ تا بستن حسابها و گزارشگری نهایی هدایت کنید.
۱. حسابداری متمرکز (شعب وابسته)
بیشتر فروشگاههای زنجیرهای، هایپرمارکتها و فرانچایزها از این شیوه استفاده میکنند. شعبه فاقد دفتر کل و روزنامه مستقل است؛ صندوقداران از طریق پایانههای فروشگاهی (POS) تراکنشها را ثبت کرده و دادهها به شکل برخط یا در پایان شیفت کاری به پایگاه داده دفتر مرکزی منتقل میشوند. تمامی رویدادها مستقیماً در دفاتر مرکز تحلیل و نهایی میگردند.
۲. حسابداری غیرمتمرکز (شعب مستقل)
این روش بیشتر مختص شعبی است که فاصله جغرافیایی زیادی دارند یا دارای اختیارات گسترده در خرید محلی، پرداخت هزینهها و افتتاح حساب بانکی اختصاصی هستند. در این شیوه، ارتباط مالی میان مرکز و شعبه از طریق دو حساب متقابل برقرار میشود:
- حساب «جاری شعبه» در دفاتر مرکز (دارایی)
- حساب «جاری مرکز» در دفاتر شعبه (بدهی / حقوق مالکانه معادل)
درخت کدینگ و سرفصلهای اختصاصی فروشگاههای زنجیرهای
مدیریت زنجیره تامین در خردهفروشی نیازمند سرفصلهای معین و تفصیلی ویژه است تا سودآوری هر شعبه و سرنوشت هر کالا به درستی ردیابی شود:
- کالای ارسالی به شعبه (بهای تمامشده یا قیمت فروش): حسابی کنترلی جهت تفکیک خروج کالا از انبار اصلی بدون شناسایی فروش قطعی.
- تعدیل کالای شعبه (Unrealized Profit): در مواردی که کالا با قیمتی بالاتر از بهای تمامشده (با مارکآپ) برای شعبه ارسال میشود، این حساب بستانکار شده تا سود تحققنیافته تفکیک شود.
- کالای بینراهی (Goods in Transit): کالاهایی که از انبار مرکزی خارج شده اما هنوز به تایید انباردار شعبه مقصد نرسیدهاند.
- کسری و اضافی موجودی (انبار و قفسه): تفکیک اختلافهای نرمال و غیرنکال (ناشی از ضایعات، فساد، تبخیر، یا سرقت).
- حساب واسط واریزیهای POS (پایا / شاپرک): مدیریت فاصله زمانی تراکنش کارتخوان تا واریز به حساب بانکی اصلی.
روشهای ارزیابی موجودی کالا در فروشگاههای زنجیرهای
مدیریت سود در خردهفروشی کاملاً وابسته به انتخاب متد بهای تمامشده است:
۱. روش اولین صادره از اولین وارده (FIFO)
برای کالاهای مصرفی، مواد غذایی و اقلام با تاریخ مصرف محدود، این روش منطقیترین جریان فیزیکی و بهای تمامشده را شکل میدهد و با استانداردهای رسمی همخوانی کامل دارد.
۲. روش میانگین موزون (Weighted Average)
مناسبترین و روانترین روش برای مدیریت انبارهای پرتردد خردهفروشی که کالاها بهطور پیوسته با نرخهای مختلف از تامینکنندگان خریداری میشوند.رهسا آکادمیک
نکته بسیار مهم ممیزی و استاندارد:
توجه داشته باشید که طبق استاندارد حسابداری شماره ۸ ایران و همچنین استانداردهای بینالمللی گزارشگری مالی (IAS 2IAS\ 2)، استفاده از روش LIFO (آخرین وارده، اولین صادره) کاملاً ممنوع و مردود است. در این دوره، تمرکز بر روشهای مجاز و مورد پذیرش سازمان امور مالیاتی است.
۳. روش حسابداری خردهفروشی (Retail Inventory Method)
در هایپرمارکتهایی با هزاران قلم کالای ریز که انبارگردانی شمارشی دائمی آنها پرهزینه است، از نسبت بهای تمامشده به قیمت فروش استفاده میشود:
نسبت بهای تمامشده=بهای تمامشده کالای آماده برای فروشارزش فروش کالای آماده برای فروش×100\text{نسبت بهای تمامشده} = \frac{\text{بهای تمامشده کالای آماده برای فروش}}{\text{ارزش فروش کالای آماده برای فروش}} \times 100
سپس با ضرب این نسبت در فروش دوره، بهای تمامشده کالای فروشرفته (COGSCOGS) برآورد میشود.
مهمترین چالشهای اجرایی و رویکرد حسابداری آنها
| سرفصل چالش | ماهیت در فروشگاه زنجیرهای | راهکار و ثبت مالی استاندارد |
|---|---|---|
| تنوع ابزارهای پرداخت | بن کارت، اعتبار سازمانی، اسنپپی، وجه نقد، پوز | تفکیک حسابهای معین دریافتنی و کنترل مغایرت روزانه درآمدهای تسویه |
| تخفیفات و پروموشنها | تخفیفات پلکانی، باندل، یکی بخر دوتا ببر | ثبت ناخالص فروش و تفکیک تخفیفات در سرفصل «کاهنده فروش» جهت تصمیمگیری مارکتینگ |
| کسری انبار و دزدی (Shrinkage) | اختلاف موجودی سیستم با قفسه | ثبت کسری کالا؛ در صورت غیرعادی بودن به سرفصل «سایر هزینههای عملیاتی» منظور میگردد |
| بستن شیفت صندوقداران | اختلاف صندوق (کسری و اضافی صندوقدار) | تسویه نقدی پایان شیفت، بستن Z-Report و شارژ حساب کسری/فزونی صندوق |
فناوریهای مکمل؛ اتصال اتوماسیون به سیستم مالی
در فروشگاههای زنجیرهای مدرن، حسابدار باید توانایی ارتباط با دادههای سیستمهای جانبی را داشته باشد:
- مکانیزم بارکدینگ و دستگاههای پرتابل انبار (PDA / RFID): ثبت آنی رسید انبار، حواله بینانبار و انبارگردانی سریع بدون توقف فروش.
- باشگاه مشتریان و سیستمهای امتیازی: نحوه شناسایی تعهدات حاصل از امتیازات مشتریان (وفادارسازی) به عنوان بدهی جاری تا زمان مصرف یا ابطال.
- ارتباط با سامانههای بانکی و شاپرک: ثبت خودکار کارمزدهای بانکی و انطباق فایلهای تسویه درگاههای پرداخت.رهسا آکادمیک
یک تیکت پشتیبانی ارسال کنید یا گفتگوهای قبلی خود را بررسی کنید.


دوره های مرتبط